Uma pequena empresa recebe um questionário de um cliente maior: como trata resíduos, quem responde por acidentes, de onde vêm suas matérias-primas? A resposta existe, mas está espalhada entre planilhas, conversas e a memória de quem toca a operação. O problema não é a falta de uma sigla. É não conseguir demonstrar, com consistência, como o negócio funciona.
Foi nesse momento que o debate sobre sustentabilidade deixou de ser assunto apenas das grandes companhias. Para uma pequena ou média empresa, uma política bem desenhada pode organizar decisões do cotidiano, reduzir desperdícios e tornar mais clara a conversa com clientes, fornecedores, financiadores e possíveis investidores. Pode acrescentar valor ao negócio. Mas esse valor precisa aparecer na operação e ser demonstrável; não nasce da publicação de uma declaração de intenções.
O que a discussão da CVM tem — e não tem — a ver com a PME
Em outubro de 2026, a CVM abriu uma tomada pública de subsídios para reunir evidências sobre custos e utilidade dos relatórios de informações financeiras relacionadas à sustentabilidade no padrão ISSB, dentro do regime da Resolução CVM 193. A autarquia examina hipóteses; não aprovou, por esse edital, uma nova obrigação. Segundo o próprio comunicado, a Resolução CVM 244 suprimiu a obrigatoriedade geral do relatório e preservou a adoção voluntária nas condições da regulamentação.
Essa discussão diz respeito ao regime de divulgação regulado pela CVM, não a uma exigência geral para empresas fechadas de pequeno e médio porte. A autarquia está colhendo evidências sobre utilidade, comparabilidade e custos do reporte em seu mercado regulado. Para uma PME fechada, organizar informações pode ajudar em diligências conforme as exigências concretas de clientes, financiadores ou investidores — sem equivaler ao relatório ISSB.
Onde o valor pode aparecer
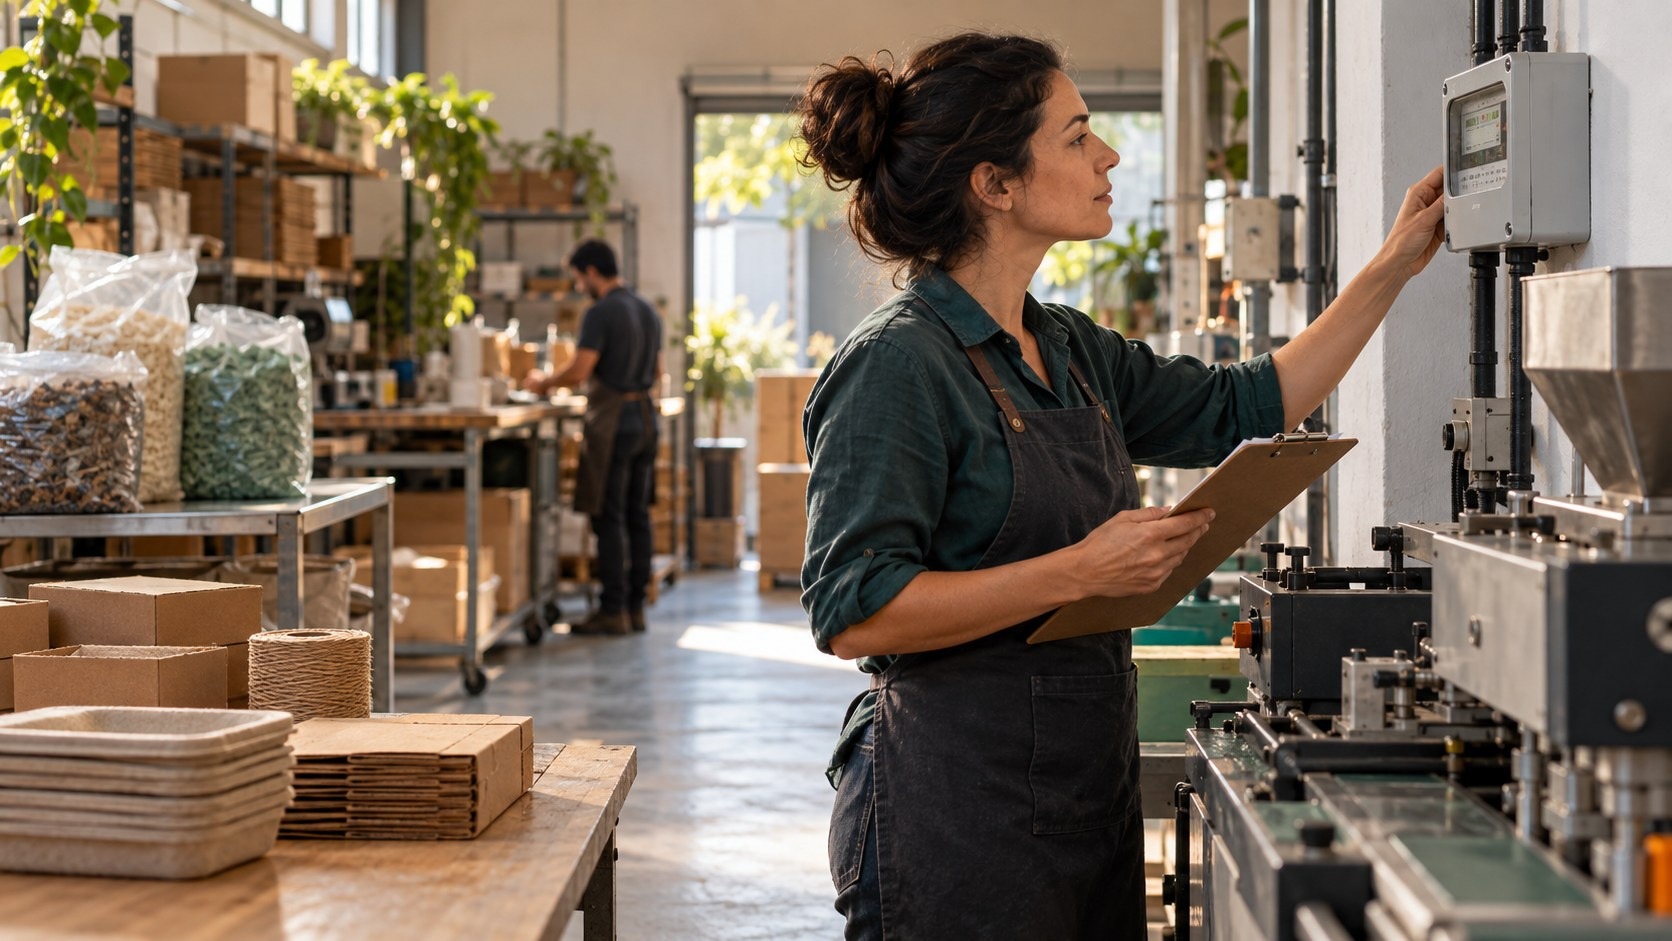
Comece pelo desperdício que já custa dinheiro. Se a empresa mede consumo de energia, água, insumos e perdas no processo, consegue identificar onde há margem para melhorar. A política define a prioridade, o responsável e a rotina de acompanhamento; o resultado depende da execução.
Há também valor na relação comercial. Um comprador pode solicitar informações sobre origem de insumos, condições de trabalho, resíduos ou integridade do fornecedor. O material do Sebrae sobre compras sustentáveis propõe avaliar fornecedores e capacitar a equipe de compras — referências que cada empresa precisa adaptar à sua realidade. Ter critérios proporcionais à atividade, responsáveis definidos e evidências organizadas ajuda a responder a essas perguntas e a passar por uma diligência sem improviso. Isso não garante contrato novo nem preferência em qualquer seleção: cada cliente tem seus requisitos, e eles precisam ser verificados.
Uma política útil ainda melhora a qualidade das decisões internas. Quem aprova uma mudança de fornecedor? Como a empresa registra uma ocorrência, decide a correção e acompanha se ela funcionou? O material do MDIC sobre as diretrizes da OCDE enfatiza a identificação de riscos, a documentação e uma abordagem adequada à dimensão e à natureza de cada empresa. Não é uma receita única para todo setor.
Na conversa com financiadores ou investidores, essas informações podem reduzir dúvidas sobre a gestão e facilitar a análise do negócio. O efeito sobre preço, crédito ou custo de capital, porém, não é automático: depende de dados verificáveis, da operação concreta e dos critérios de quem avalia. Prometer que um selo ou uma política, por si só, aumenta o valuation seria trocar gestão por marketing.
Uma política pequena o suficiente para funcionar
O primeiro passo é escolher os temas que realmente afetam a atividade. Para uma operação que consome muita energia, a medição desse consumo pode ser um ponto de partida. Em outra empresa, o risco mais relevante pode estar na segurança do trabalho ou na origem de matérias-primas. O diagnóstico precisa considerar o negócio e as exigências que efetivamente se aplicam a ele.
Depois, a direção define uma política curta: o que pretende controlar, quem decide, quais dados serão coletados, onde ficam as evidências e quando haverá revisão. Um indicador sem linha de base ou uma meta sem responsável não ajuda. Também não convém anunciar publicamente resultados que a empresa não consegue sustentar. É preferível começar com poucos compromissos verificáveis e ajustar a rota à medida que surgem dados.
Por fim, conecte a política às rotinas que já existem: compras, contratos com fornecedores, manutenção, treinamento e prestação de informações a terceiros. Se ela só vive em uma página do site, sua utilidade será limitada. Se muda uma decisão, evita uma perda ou torna uma diligência mais clara, começa a ter função econômica.
A pergunta para a liderança não é “qual relatório devemos publicar?”, mas “que decisões precisamos melhorar e que evidência mostrará se melhoraram?”.
Uma PME fechada não está obrigada ao relatório ISSB da CVM apenas por seu porte ou pela abertura dessa consulta. Isso não dispensa deveres legais, setoriais ou contratuais que sejam aplicáveis à sua atividade. Para tratar sustentabilidade com seriedade, ela precisa escolher riscos e oportunidades relevantes para sua operação, atribuir responsabilidade e verificar o que mudou. É daí que pode surgir valor — sem promessas de retorno automático.
Abraço,
Rogério Santos
Santos Advocacia
Sua empresa conseguiria mostrar, hoje, como decide e acompanha os temas de sustentabilidade que mais afetam seu negócio?
A Santos Advocacia apoia a estruturação de governança, contratos e responsabilidades para que uma política útil também seja executável e demonstrável.
Deixe o seu comentário: